Assurance et IRSI
Recherche de fuite et assurance : ce qui est pris en charge
La recherche de fuite est couverte par la plupart des contrats en cas de dégât des eaux. Voici comment fonctionne la prise en charge, ce que change la convention IRSI dans un immeuble et les démarches pour ne rien oublier.
Urgence 24h/24, 7j/7 · Bureau : Lun–Ven 8h30–12h30 / 13h30–17h30 · 4,8/5 sur 133 avis Google
La garantie « recherche de fuite » de votre contrat
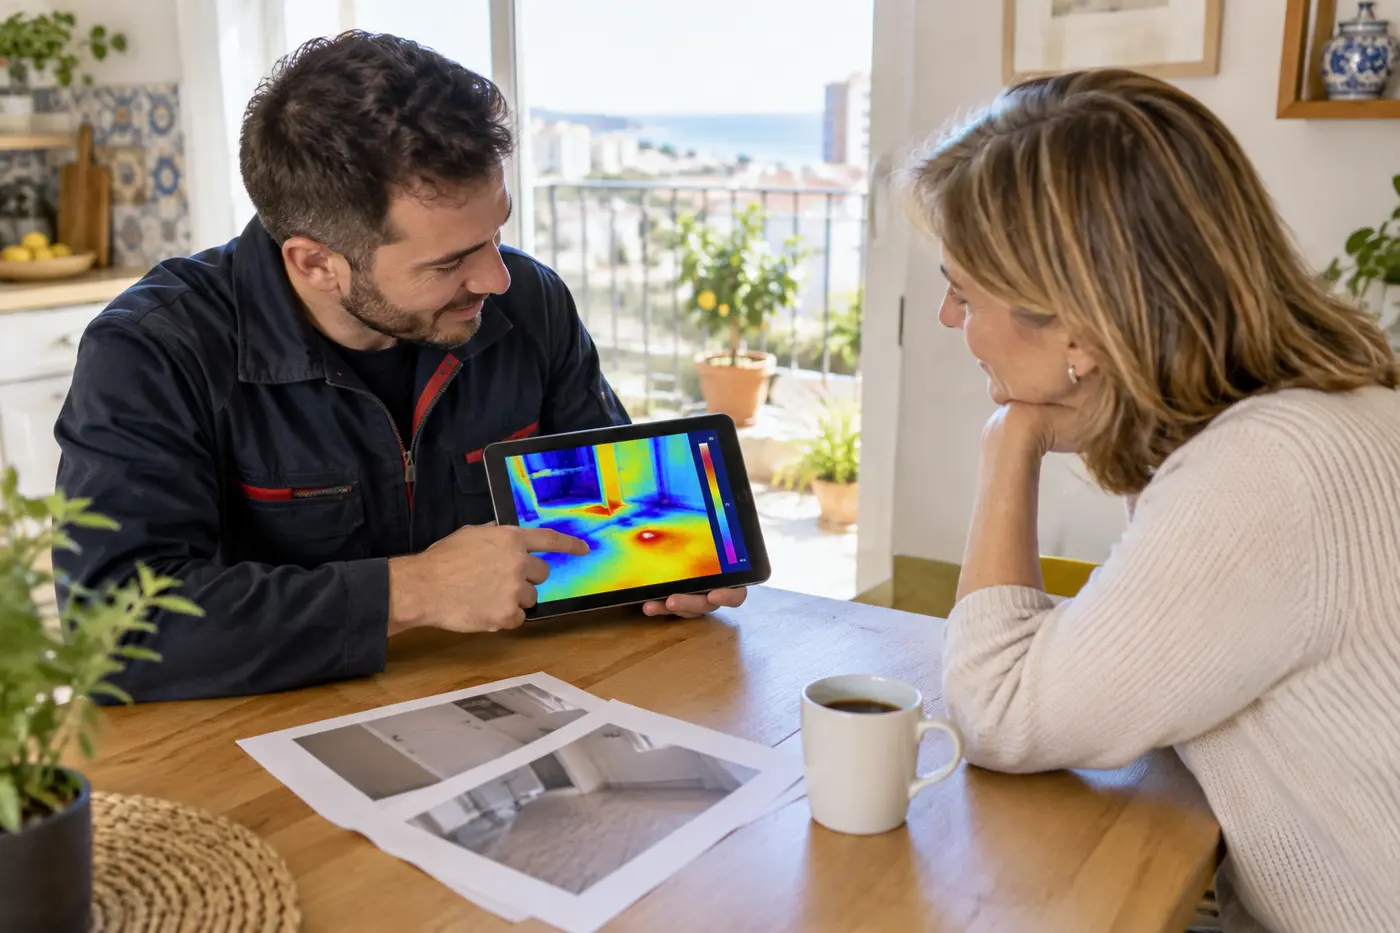
Les contrats multirisque habitation, propriétaire non occupant et multirisque immeuble comportent généralement une garantie de recherche de fuite lorsqu’un dégât des eaux s’est produit. Elle couvre les frais engagés pour trouver l’origine de la fuite, parfois aussi les frais de remise en état des parties ouvertes pour cette recherche, dans la limite des plafonds et franchises de votre contrat.
Deux réflexes : vérifiez dans vos conditions générales la rubrique « dégâts des eaux » ou « recherche de fuite », et déclarez le sinistre à votre assureur dans les 5 jours ouvrés suivant sa découverte. Conservez notre facture et notre rapport : ce sont les pièces qui justifient la dépense.
Convention IRSI
Dans un immeuble : la convention IRSI
Depuis le 1er juin 2018, la convention IRSI (Indemnisation et Recours des Sinistres Immeuble) organise la gestion des dégâts des eaux et des incendies dans les immeubles, en copropriété comme en monopropriété. C’est un accord entre assureurs : il ne modifie pas vos garanties, mais il simplifie qui gère le dossier et qui paie.
Le principe : un assureur gestionnaire est désigné, en général l’assureur de l’occupant du local sinistré (locataire ou propriétaire occupant). Il organise la recherche de fuite, y compris si elle doit être menée chez un voisin ou dans les parties communes, puis l’indemnisation selon le montant des dommages.
| Montant des dommages (par local) | Gestion du sinistre |
|---|---|
| Tranche 1 : jusqu’à 1 600 € HT | L’assureur gestionnaire indemnise le local sinistré, sans recours contre les autres assureurs. |
| Tranche 2 : de 1 600 à 5 000 € HT | L’assureur gestionnaire indemnise et mène une expertise unique pour le compte de tous les assureurs concernés. |
| Au-delà de 5 000 € HT | Le sinistre relève de la convention CIDE-COP et des règles de responsabilité habituelles. |
Ces seuils s’apprécient local par local. Votre assureur reste votre interlocuteur : demandez-lui qui est désigné gestionnaire de votre sinistre.
Les étapes, de la fuite à l’indemnisation
1. Limiter les dégâts
Coupez l’eau au compteur si la fuite est active, coupez l’électricité de la pièce, protégez vos biens et prenez des photos.
2. Déclarer le sinistre
Prévenez votre assureur dans les 5 jours ouvrés et, en immeuble, votre syndic et vos voisins concernés. Un constat amiable dégât des eaux peut être rempli.
3. Faire rechercher la fuite
Nous localisons l’origine, chez vous ou chez un voisin, et vous remettons un rapport avec photos et préconisations.
4. Réparer la cause
La fuite est réparée au point indiqué. SAS peut s’en charger, ainsi que de l’assèchement et de la remise en état.
5. Être indemnisé
Transmettez rapport et factures à votre assureur, qui indemnise selon votre contrat et les règles IRSI.
Loi Warsmann
Facture d’eau trop élevée après une fuite ?
Pour un local d’habitation, la loi Warsmann permet de plafonner la facture d’eau au double de votre consommation moyenne lorsque la surconsommation vient d’une fuite sur une canalisation située après le compteur. Les fuites d’appareils ménagers, d’équipements sanitaires ou de chauffage ne sont pas concernées.
Pour en bénéficier, vous devez présenter à votre service des eaux, dans le mois qui suit son information, une attestation d’une entreprise de plomberie indiquant que la fuite a été réparée, sa localisation et la date de réparation. Notre rapport de localisation et la facture de réparation vous aident à constituer ce dossier.
Questions fréquentes
Assurance : vos questions
Cela dépend de votre assureur et du mode de missionnement. Si votre assureur nous missionne directement, la facture peut lui être adressée. Sinon, vous réglez l’intervention et vous êtes remboursé selon votre contrat, sur présentation de la facture et du rapport.
Votre assureur peut proposer ou missionner un prestataire. Vous pouvez aussi nous appeler directement : prévenez simplement votre assureur avant l’intervention pour éviter toute discussion sur la prise en charge.
Déclarez le sinistre à votre assureur et prévenez votre voisin et le syndic. Dans le cadre de l’IRSI, l’assureur gestionnaire peut faire rechercher la fuite chez le voisin. Nous intervenons avec l’accord de l’occupant du logement concerné.
En pratique, c’est souvent l’occupant qui constate le sinistre et le déclare à son assureur. La répartition des frais dépend ensuite des contrats et de l’origine de la fuite : notre rapport sert justement à l’établir.
Il fournit les éléments techniques : désordres, techniques employées, localisation, photos, préconisations. C’est la base du dossier, mais l’assureur ou son expert reste seul juge de la prise en charge.
Une fuite ? Ne laissez pas l’eau s’installer
Chaque jour d’attente agrandit la zone humide et le coût de la remise en état. Un technicien vous répond et organise l’intervention.
Urgence 24h/24, 7j/7 · Alpes-Maritimes (06) et Var (83)